2021年全球宠物食品市场深度洞察及数据分析
一、全球宠物食品市场规模与增长态势
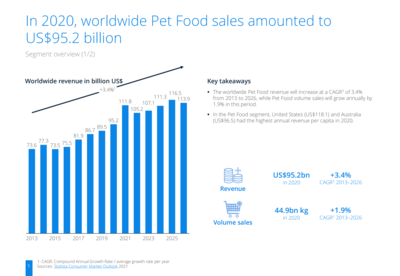
2021年,全球宠物食品市场在疫情后需求持续释放、宠物人性化趋势加强以及电子商务快速渗透的共同推动下,保持了稳健增长。根据行业统计与主要企业年报数据综合测算,2021年全球宠物食品市场规模约为1,050亿至1,100亿美元,较2020年增长约6%—8%。从区域结构看,北美仍是最大单一市场,占全球销售额约35%—38%;欧洲占比约25%—28%;亚太地区增速领先,占比提升至20%以上,其中中国、日本、韩国及东南亚市场贡献显著。
从产品结构看,干粮仍占据主导地位,约占销售额的55%—60%,但湿粮、冻干、鲜粮及功能性零食增速高于整体市场,反映出消费者对适口性、营养均衡与健康功能的关注不断提升。按动物类别划分,犬粮销售额占比略高于猫粮,但猫粮增速更快,尤其在亚太和欧洲城市市场表现突出,与猫经济崛起和养猫成本相对较低密切相关。
二、主要区域市场销售特征与渠道变化
(一)北美市场
2021年北美宠物食品销售额继续保持全球领先。美国市场贡献该区域约九成销售额。高端化与天然化趋势明显,无谷、有限成分配方、添加益生菌与关节保护成分的产品销售占比提升。渠道方面,宠物专营店(如Petco、PetSmart)与电商平台(如Chewy)竞争激烈,Chewy年度净销售额保持两位数增长,订阅制配送模式提高了复购率。大众零售渠道(如Walmart、Target)凭借价格与便利性仍占据较大份额。
(二)欧洲市场
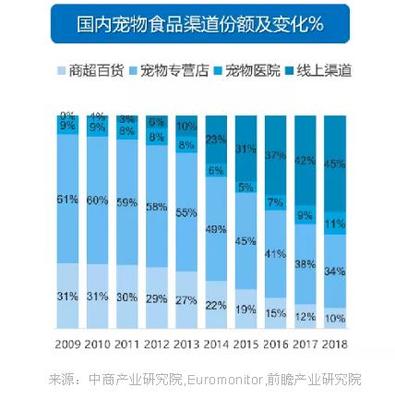
欧洲市场2021年销售额稳步增长,德国、英国、法国为前三大市场。英国市场受脱欧后供应链调整影响,部分进口产品成本上升,但本土品牌与自有品牌销售保持韧性。欧洲消费者对可持续包装、昆虫蛋白与植物基宠物食品的关注度上升,相关细分品类销售额增速高于传统品类。销售渠道上,药妆店与超市仍为主力,但线上销售占比持续提升,尤其在疫情期间形成的线上购买习惯得以延续。
(三)亚太市场
亚太地区是2021年全球宠物食品销售增长最快的区域之一。中国市场在养宠人数增加、寵物食品渗透率提升以及国产品牌崛起带动下,销售额实现较高增速;电商渠道占比显著高于欧美,天猫、京东及抖音等平台成为主要销售阵地。日本市场成熟度高,高端主粮与功能性零食销售稳定;东南亚市场则以中低端干粮为主,国际品牌与本地品牌竞争加剧。
三、竞争格局与企业销售表现
2021年全球宠物食品市场竞争格局呈现“集中度较高、细分领域竞争加剧”的特征。玛氏(Mars)、雀巢普瑞纳(Nestlé Purina)、高露洁-棕榄(Colgate-Palmolive,旗下Hill's)、通用磨坊(General Mills,旗下Blue Buffalo)及钻石宠物食品(Diamond Pet Foods)等企业占据较大市场份额。其中,玛氏凭借皇家(Royal Canin)、宝路(Pedigree)等品牌在全球犬猫粮市场保持领先;雀巢普瑞纳在干粮与处方粮领域销售稳健;Hill's在兽医渠道与处方粮细分市场具备优势;Blue Buffalo在北美天然粮市场销售表现突出。
与此新兴品牌与自有品牌通过电商渠道和差异化定位抢占市场份额。2021年,部分主打鲜粮配送、定制化营养与冻干零食的DTC品牌获得融资并扩大销售规模,对传统品牌形成补充与挑战。零售商自有品牌(如PetSmart的 authority、Chewy的 American Journey)凭借价格优势和渠道信任度,销售占比稳中有升。
四、销售驱动因素与消费趋势
2021年宠物食品销售增长主要受以下因素驱动:一是“宠物人性化”趋势持续深化,消费者将宠物视为家庭成员,愿意为优质食品支付溢价;二是疫情后居家时间增加与养宠需求上升,推动新增宠物数量增长,进而扩大食品消费基数;三是电子商务与订阅制模式降低购买门槛、提升复购率;四是功能性食品与处方粮需求上升,兽医渠道与专业推荐对销售转化影响增强。
消费趋势方面,天然与清洁标签、高蛋白、无谷/低敏、冻干与鲜粮、功能性零食(口腔护理、关节健康、情绪舒缓)以及可持续包装成为2021年销售增长较快的细分方向。猫用食品创新加速,猫条、猫罐头与猫用功能性零食在亚太与欧洲市场销售表现活跃。
五、销售预测与建议
展望后续几年,全球宠物食品市场预计仍将保持中速增长,亚太与拉美等新兴市场增速高于成熟市场。销售渠道方面,线上占比将继续提升,但线下专业渠道在处方粮、高端粮与体验式消费中仍不可替代。对企业而言,建议重点关注:一是加强高端化与功能化产品布局,提升单客价值;二是优化电商与订阅制销售模式,提高复购率与用户粘性;三是关注猫经济与新兴市场增量,推进本地化产品与渠道策略;四是强化供应链韧性与可持续包装,回应消费者与监管要求。
如若转载,请注明出处:http://www.basitaituo.com/product/118.html
更新时间:2026-11-21 10:44:46